2025年9月、スイス・ドイツ・デンマーク・イギリスを回りました。
海外旅行保険は、クレジットカードに付帯しているものだけで済ませています。
結論から書きます。
クレジットカードの海外旅行保険には、持っているだけで有効になるものと、
旅費をそのカードで支払わないと有効にならないものがあります。
後者の場合、現地の支払いを別のカードに寄せていると、
保険が始まらないまま渡航することになりかねません。
私は現地での支払いをすべてWiseカードにしていました。
それでも保険が有効だったのは、往復の航空券だけを
クレジットカードで払っていたからです。
つまり、この2つは両立します。ただし、意識して分ける必要があります。
クレカの海外旅行保険には2種類ある
まず前提の整理です。
自動付帯 カードを持っているだけで補償が有効になる
利用付帯 旅費をそのカードで支払うことで、はじめて補償が有効になる
問題になるのは後者です。
「カードに海外旅行保険が付いている」と聞くと、
持っているだけで守られていると思いがちです。
実際には、条件を満たしていなければ何も起きません。
そして近年は、利用付帯のカードが増えています。
以前は自動付帯だったカードが、途中から利用付帯に変更された例もあります。
自分のカードがどちらなのかは、規約を見ないと分かりません。
「お得に払う」と「保険を有効にする」はぶつかる
ここが、この記事で一番書きたい部分です。
海外での支払いを考えると、レートの良い手段に寄せたくなります。
私の場合はWiseカードでした。実際、現地の支払いはすべてWiseで済ませています。
ところが、利用付帯のクレジットカードを持っている場合、
支払いを全部そちらに寄せてしまうと、条件を満たせなくなる可能性があります。
・レートを最適化しようとする
・その結果、クレジットカードを一度も使わない
・利用付帯の条件が満たされない
・保険が有効にならないまま渡航する
**「賢く払おうとした結果、無保険で海外にいた」**という状態が起こり得ます。
しかも、本人は気づきません。
何事もなければ、一生気づかないままです。
自分がやった分け方
私はこう分けていました。
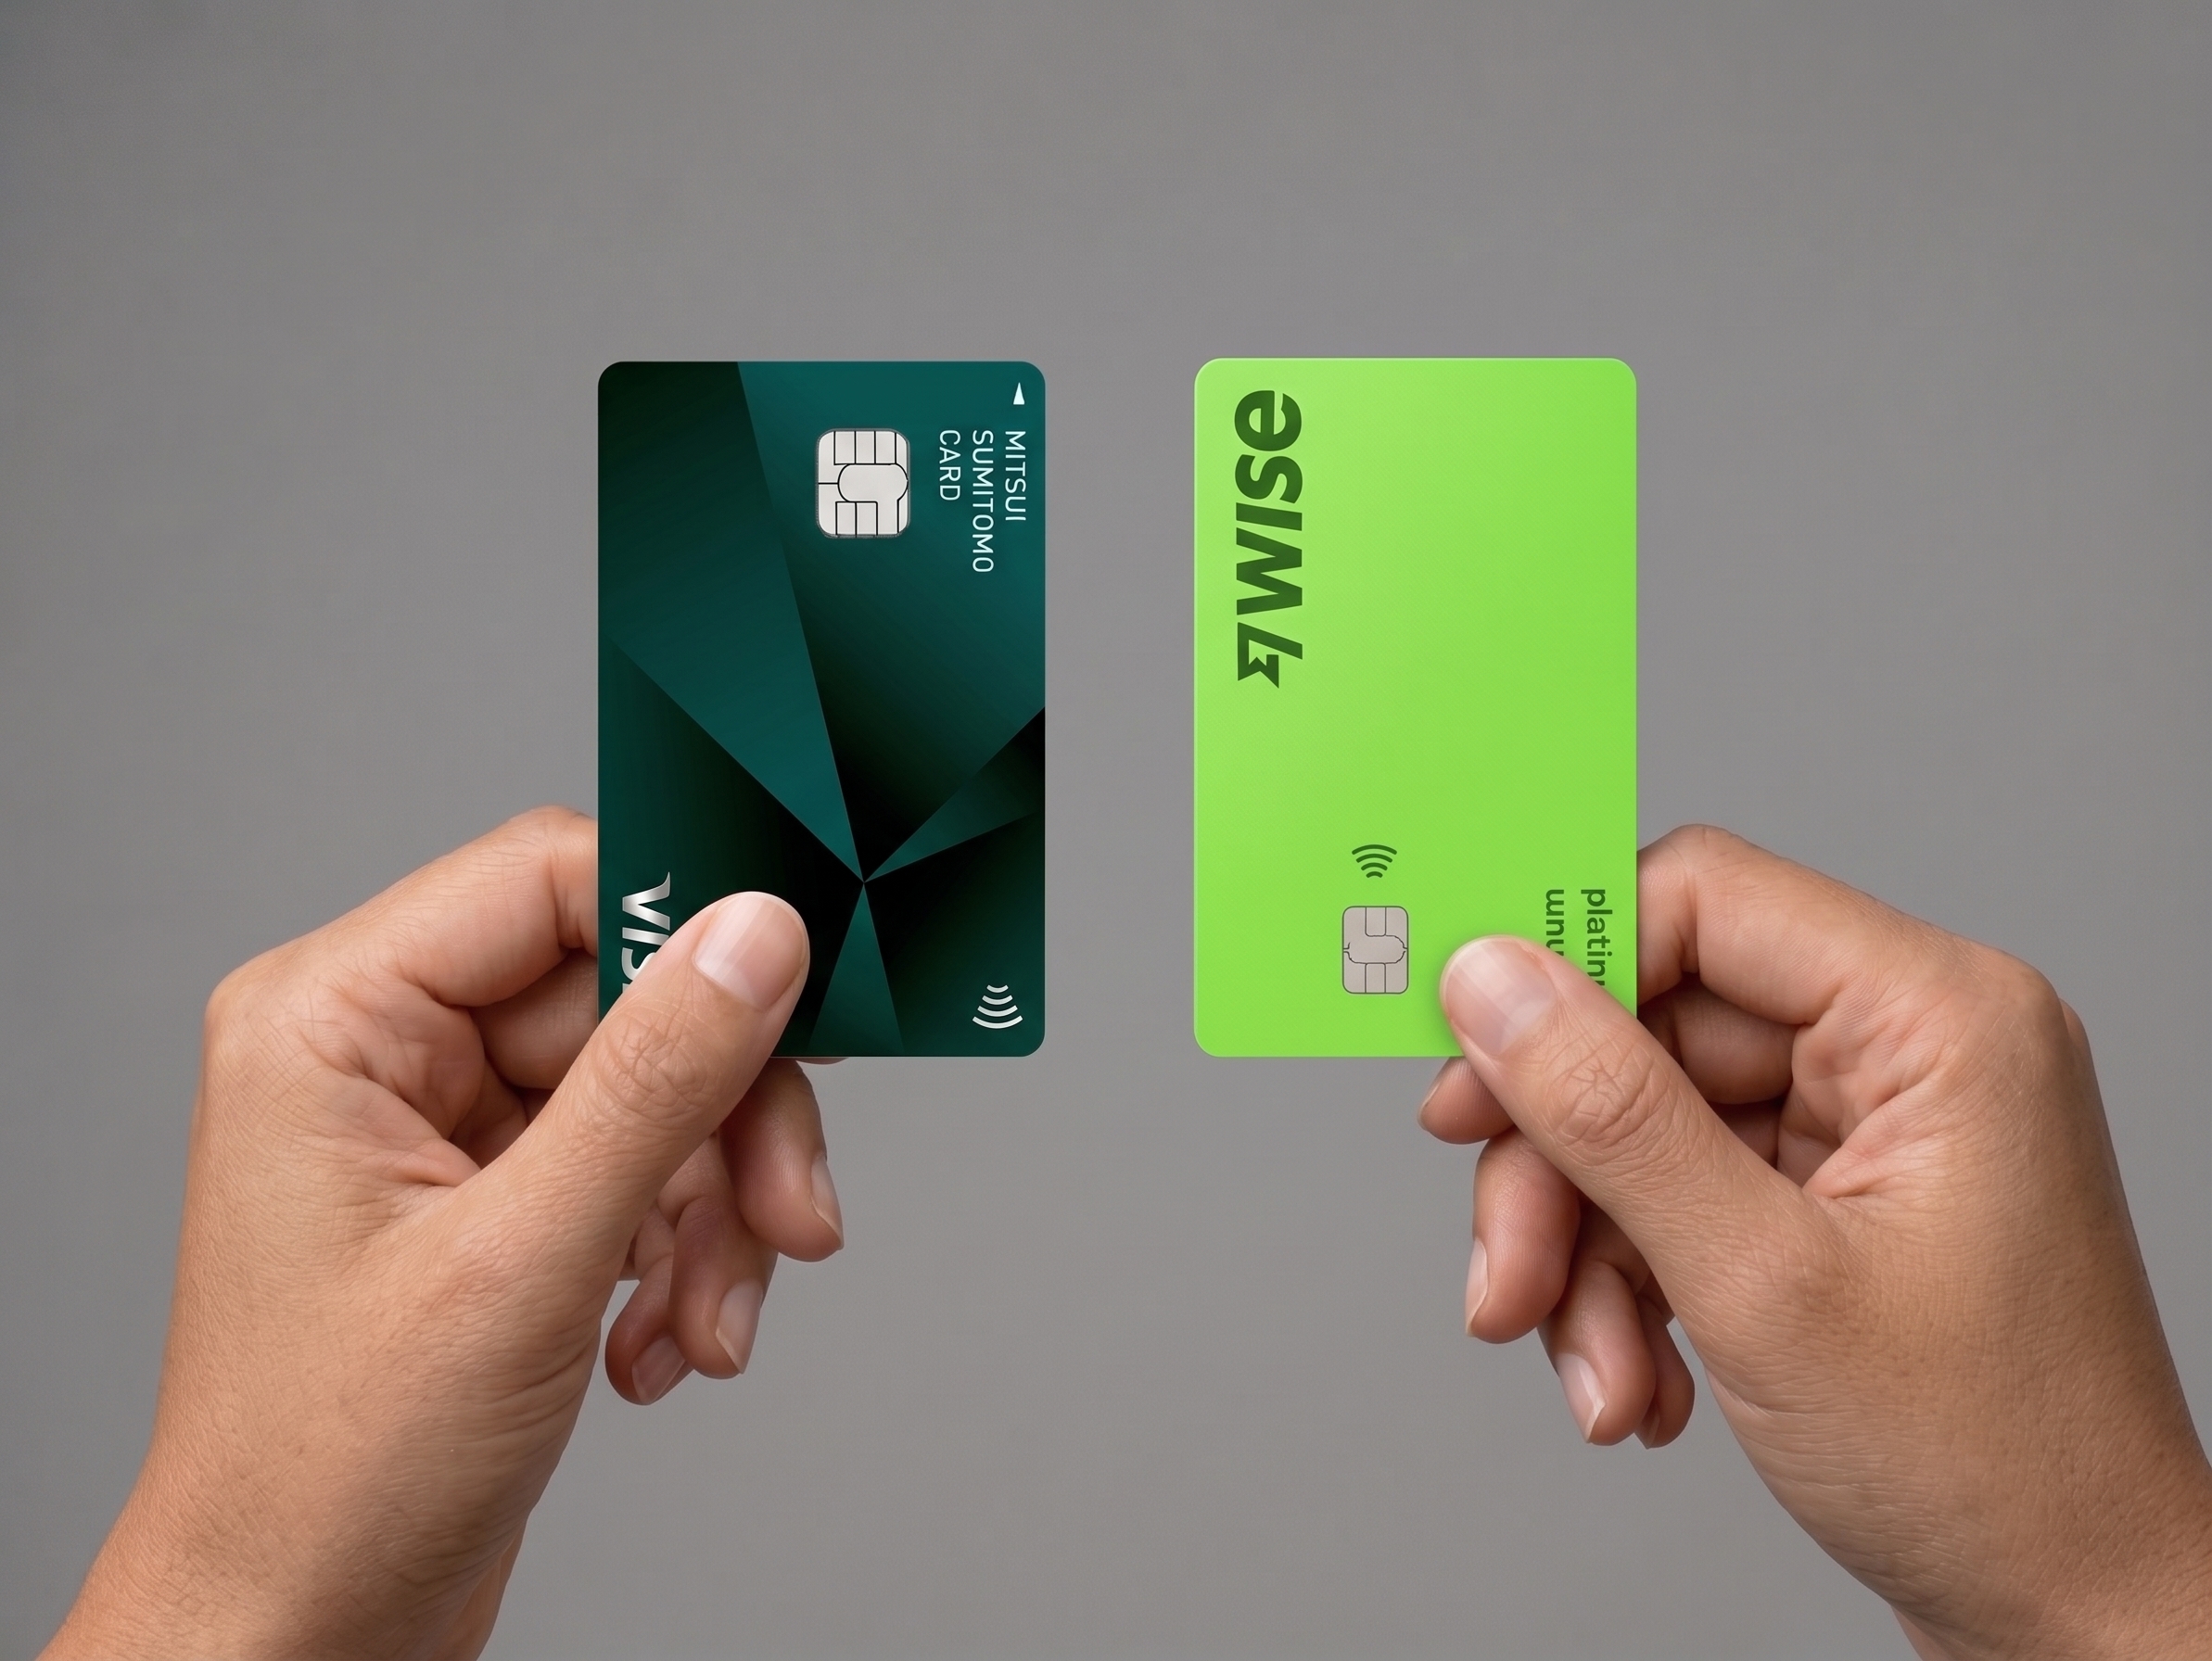
往復の航空券 → クレジットカード(三井住友カード〈NL〉)
現地の支払い → Wiseカード
航空券をクレジットカードで支払っていたので、利用付帯の条件を満たしています。
そのうえで、現地の決済はレートの有利なWiseに寄せられる。
両方の利点を取るには、この分け方になります。
現地で毎回どちらを出すか迷う必要もありません。
出発前に一度カードで払っておけば、あとはWise1枚で通せます。
重要なのは「出国前に払う」こと
条件には、支払うタイミングの指定があることがあります。
私のカードの場合、条件は日本を出国する前に
公共交通機関の運賃や旅行代金をカードで支払うことでした。
対象になるのは航空券だけとは限りません。
空港へ向かう電車やバス、タクシーの運賃が含まれる場合もあります。
つまり、航空券をマイルや別の手段で取っていても、
空港まで行く電車賃をそのカードで払えば条件を満たせることがある。
ただし、これはカードによって違います。
「タクシー代でも大丈夫らしい」という話を鵜呑みにせず、
必ず自分のカードの規約を確認してください。
条件は改定されることもあります。
数年前に読んだ記事の情報が、今も同じとは限りません。
保険が有効になっても、それで安心とは限らない
条件を満たして保険が有効になったとして、話はそこで終わりません。
確認しておくべきことが、まだあります。
・補償額の上限(とくに治療費用)
・補償される期間(出発から一定日数まで、というものが多い)
・キャッシュレス診療に対応しているか
私も出発前に、補償額と補償期間は確認しました。
年会費無料のカードの付帯保険は、治療費用の上限がそれほど高くありません。
海外で入院や手術が必要になった場合、足りない可能性があります。
「保険が有効になったから大丈夫」ではなく、
**「有効になったうえで、その金額で足りるのか」**が次の問いになります。
長期の滞在や、医療費の高い国に行く場合は、
掛け捨ての海外旅行保険を別に検討する余地があります。
これから行く人へ
1. まず自分のカードが自動付帯か利用付帯かを確認する
規約を見ないと分かりません。「付いているはず」で済ませない。
2. 利用付帯なら、出国前に旅費をそのカードで払う
航空券が基本。空港までの交通費が対象になるカードもあります。
3. 現地の決済は、レートの良い手段に寄せてかまわない
条件さえ満たしておけば、あとは自由です。
4. 補償額と補償期間も確認する
有効になることと、足りることは別の話です。
5. 条件は改定される
過去に調べた内容が、今も同じとは限りません。
この記事で書いていないこと
正直に書いておきます。
・実際に保険を請求したことはありません(使う場面がありませんでした)
・他社のクレジットカードとの比較はしていません
・掛け捨ての海外旅行保険は利用していません
・カードごとの具体的な条件や補償額は、それぞれの規約が異なります
この記事で書けるのは、
「決済を最適化すると保険の条件とぶつかることがある」という構造と、
「自分はこう分けた」という事実だけです。
具体的な条件は、必ずご自身のカードの規約と公式情報でご確認ください。
まとめ
・クレカの海外旅行保険には自動付帯と利用付帯がある
・利用付帯は、旅費をそのカードで払わないと有効にならない
・支払いを別のカードに寄せると、条件を満たさない可能性がある
・航空券だけカードで払えば、現地決済は別の手段でよい
・支払うタイミング(出国前)にも条件があることがある
・有効になっても、補償額が足りるかは別問題
現地の支払いをWiseに寄せる旅は快適でした。
なお、この旅の支払い方法については別の記事に書いています。
そのうえで保険を有効にするために、航空券だけはクレジットカードで払う。
この分け方は、出発前に条件を確認したうえで決めています。
逆に言えば、確認していなければ気づけませんでした。
規約を一度読むかどうかで、結果が変わる部分です。
なお、この旅の準備を時系列でまとめた記事もあります。